
Este artículo explica de forma clara el proceso para tramitar una tarjeta de crédito emitida por Citibanamex a través de canales digitales. Se aborda qué documentos suelen solicitarse, los criterios básicos que evalúa la entidad y las etapas típicas de la gestión en línea, incluyendo registro, envío de documentación y verificación de identidad. La explicación se centra en elementos prácticos y descriptivos que permiten entender cómo funciona el trámite sin ofrecer recomendaciones comerciales.
Se describen también los tipos de tarjetas que suele ofrecer la institución y cómo las diferencias de perfil y documentación pueden influir en el resultado de la evaluación. Asimismo, se revisan factores comunes como ingresos declarados, historial crediticio y antigüedad laboral que son relevantes en una solicitud digital. El objetivo es presentar información general aplicable dentro del contexto mexicano y señalar referencias oficiales para ampliar lectura.
En términos comparativos, las diferencias entre estos ejemplos suelen centrarse en límites de crédito, requisitos de ingreso y comisiones asociadas. En México, las entidades financieras frecuentemente solicitan comprobantes de ingresos y revisar historial en burós de crédito como una práctica común; estos elementos pueden influir en la categoría de tarjeta aprobada. Información detallada sobre derechos y responsabilidades del titular puede consultarse en entidades reguladoras y en la propia página de la institución financiera.
La documentación solicitada en un trámite en línea suele transmitirse mediante formularios seguros y carga de archivos en PDF o imagen. Habitualmente se pide identificación oficial vigente, comprobante de domicilio y comprobante de ingresos, además de un correo electrónico y número telefónico para notificaciones. La verificación puede incluir llamadas o mensajes SMS para corroborar datos, y en algunos casos validaciones biométricas o de firma electrónica dependiendo de la plataforma usada por la entidad.
La evaluación interna que realiza la institución financiera toma en cuenta múltiples variables: ingresos declarados, antigüedad en el empleo o actividad económica, historial de pagos en buró y la relación entre deuda e ingreso. Estos criterios se aplican como parte de procesos automatizados y humanos que examinan la capacidad de pago y el perfil de riesgo. En México, la normativa sobre protección al consumidor financiero obliga a informar términos y condiciones de forma clara durante el proceso.
Al gestionar la solicitud por internet, los tiempos pueden variar: algunas decisiones se comunican en minutos mediante sistemas automatizados y otras requieren revisión manual que puede tardar días hábiles. Las preferencias de notificación suelen ser correo electrónico y mensajería; el plástico físico se envía al domicilio una vez concluido el trámite y aprobado el producto. Los plazos de envío y activación del producto pueden depender de la dirección y la logística asociada.
En resumen, la tramitación en línea de una tarjeta emitida por Citibanamex implica reunir documentación básica, completar formularios digitales y pasar por procesos de verificación y evaluación crediticia. La categoría de tarjeta solicitada y el perfil del solicitante suelen influir en requisitos y tiempos. Las siguientes secciones examinan componentes prácticos y consideraciones en más detalle.
Los requisitos de elegibilidad suelen incluir edad mínima, documentación de identificación y comprobantes de ingreso. En México, las entidades financieras típicamente exigen ser mayor de edad y presentar una identificación oficial vigente (INE/IFE o pasaporte), además de un comprobante de domicilio reciente. Dependiendo del producto, puede requerirse un historial crediticio o antigüedad mínima en la actividad laboral. Estas condiciones pueden variar por producto y la institución debe informar los criterios aplicables durante el proceso.
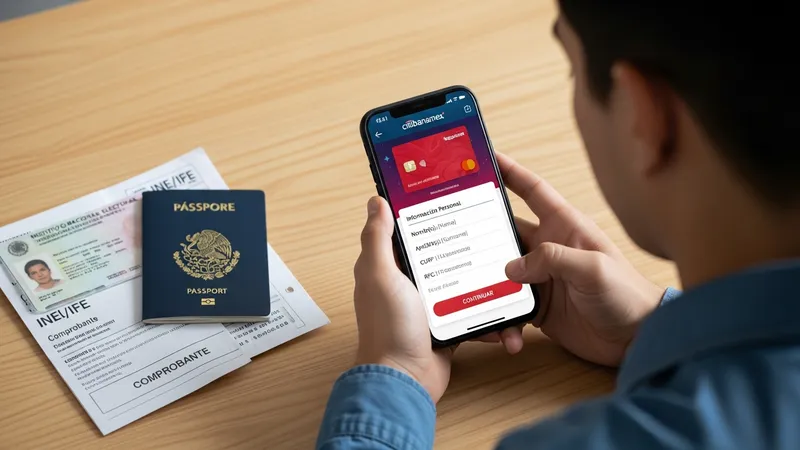
En cuanto a ingresos, algunas tarjetas de nivel de entrada pueden aceptar ingresos mensuales modestos, mientras que tarjetas de categoría media o alta suelen solicitar ingresos más elevados. En el contexto mexicano, rangos aproximados reportados por usuarios y fuentes públicas sugieren que tarjetas de nivel básico pueden contemplar ingresos desde alrededor de $6,000–$12,000 MXN mensuales, y tarjetas de mayor gama pueden requerir cifras superiores; estas cifras son orientativas y pueden cambiar según la entidad y la política interna.
La existencia de un historial en el buró de crédito no siempre es negativa; para algunos productos se busca historial positivo y para otros se permiten perfiles con historial limitado mediante programas específicos. En México, el Buró de Crédito y la información que reportan las entidades forman parte de la evaluación; por tanto, solicitar acceso a los reportes personales y revisar la información reportada puede ser útil antes de iniciar una solicitud en línea. La CONDUSEF publica guías generales sobre derechos del usuario que pueden consultarse.
Finalmente, los requisitos pueden incluir verificación de identidad adicional en ciertos casos, como solicitar comprobantes de actividad económica independiente o documentación complementaria para clientes sin relación laboral formal. Las instituciones suelen detallar estos puntos en sus portales y en los contratos de adhesión, donde también se indican plazos estimados de respuesta y canales de atención para aclaraciones durante la solicitud.
En la carga de documentación en línea, las imágenes y PDF deben ser legibles y contener los datos completos requeridos. Los documentos más habituales son identificación oficial vigente (INE), comprobante de domicilio (recibo de agua, luz o estado de cuenta) con fecha reciente y comprobante de ingresos (nómina, declaración de impuestos o estados de cuenta). En México, la normativa exige conservación de registros y verificación adecuada, por lo que las plataformas bancarias usan métodos para asegurar la autenticidad de los archivos.
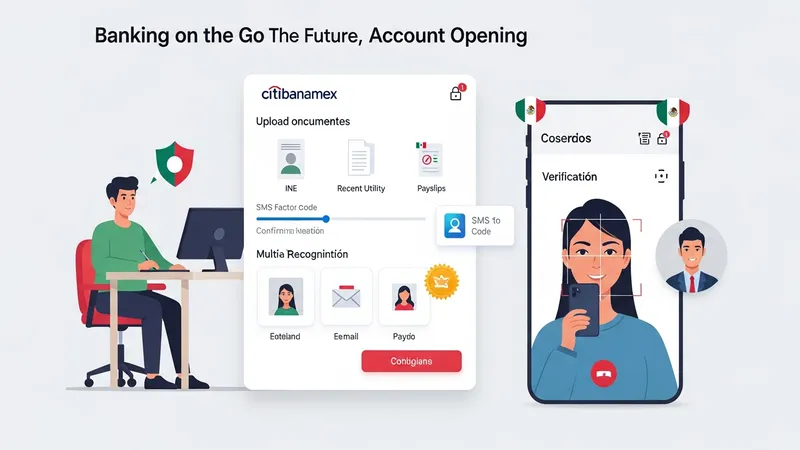
La verificación de identidad puede integrar métodos como envío de código por SMS, confirmación por correo electrónico o validación biométrica cuando la plataforma lo permite. En algunos procesos, la entidad puede solicitar una videollamada o la captura de una selfie para cotejar con la identificación presentada. Estas medidas buscan reducir fraudes y cumplir con obligaciones de debida diligencia establecidas por organismos regulatorios en México.
Para trabajadores independientes o profesionistas, la documentación puede incluir declaraciones fiscales (CFDI) o estados de cuenta bancarios que muestren ingresos regulares. La flexibilidad en la documentación varía según el tipo de tarjeta: productos orientados a clientes sin historial formal suelen aceptar comprobantes alternativos, aunque esto depende de las políticas internas de la institución.
Es importante conservar copias de la documentación enviada y anotar los números de folio o confirmación generados por la plataforma, ya que facilitan el seguimiento en caso de requerir aclaraciones. La CONDUSEF recomienda documentar comunicaciones y revisar los contratos de adhesión para entender cargos y condiciones vinculadas al producto solicitado.
El flujo típico inicia con el registro de datos personales en el portal o app, seguido del llenado de un formulario con información laboral y financiera. A continuación, se solicita la carga de documentación y la aceptación de términos y condiciones. En México, muchas instituciones permiten iniciar prevalidaciones automáticas que estiman elegibilidad, aunque la decisión final puede requerir revisión manual por parte del área de crédito.
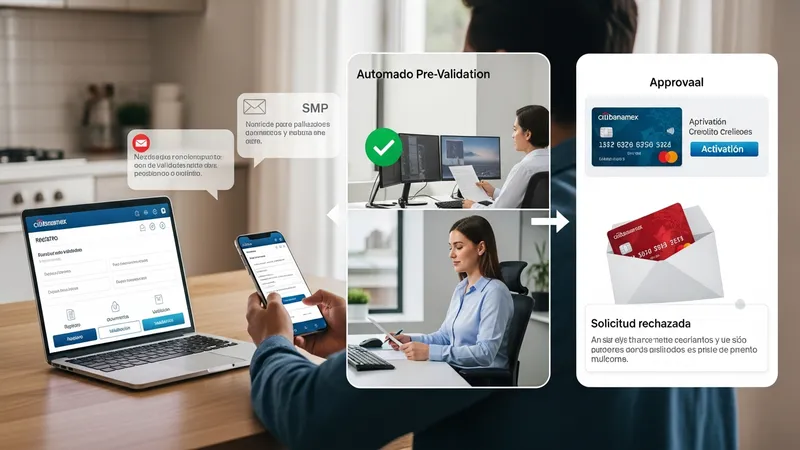
Tras el envío, el solicitante suele recibir notificaciones sobre el estado de la solicitud por correo electrónico o SMS. Si la entidad requiere información adicional, solicitará documentos complementarios o aclaraciones. En casos de aprobación, se indica la línea de crédito y los pasos posteriores para entrega y activación de la tarjeta física; si la respuesta es negativa, la institución debe informar razones generales y derechos de reclamación conforme a la normativa aplicable.
Los tiempos de respuesta pueden ser variados: algunas aprobaciones automáticas se notifi can en cuestión de minutos, mientras que evaluaciones manuales pueden tardar varios días hábiles. Para tarjetas de mayor categoría que implican verificación más extensa, el proceso puede incluir consultas adicionales a bases de datos y validaciones de información laboral. El seguimiento adecuado de notificaciones permite conocer requerimientos y evitar demoras en el cierre del trámite.
Durante el proceso en línea, es habitual que la plataforma muestre un resumen de condiciones y costos asociados al producto, incluyendo posibles comisiones y tasas de interés. En México, la transparencia en la información contractual es regulada y la entidad debe facilitar detalles sobre cargos recurrentes y mecanismos de pago, lo cual facilita comparar características entre las categorías de tarjeta presentadas por la institución.
La evaluación crediticia combina datos cuantitativos y cualitativos: ingresos, historial en buró, antigüedad laboral y comportamiento de endeudamiento. En México, los modelos internos de riesgo pueden ponderar de forma distinta cada factor según el producto; por ejemplo, tarjetas de nivel básico pueden dar mayor peso a la relación deuda/ingreso, mientras que tarjetas premium pueden requerir historial crediticio más amplio. Estas diferencias explican por qué distintos perfiles reciben respuestas distintas ante la misma solicitud.
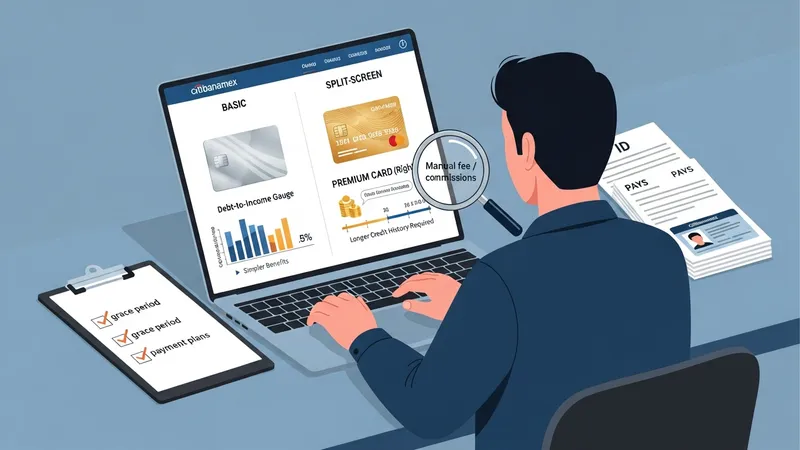
Consideraciones prácticas incluyen revisar el contrato de adhesión para identificar cargos como anualidad o comisiones por manejo de cuenta, y comprender los plazos de gracia y esquemas de pagos. Información comparativa y asesoría neutral puede consultarse en la CONDUSEF y en la página oficial de la institución. Mantener registros de la solicitud y la documentación enviada facilita reclamaciones o solicitudes de aclaración en caso de discrepancias.
En relación con seguridad, usar conexiones seguras y verificar que la dirección del portal corresponda al dominio oficial de la entidad son prácticas recomendadas desde el punto de vista informativo. Las plataformas bancarias mexicanas suelen ofrecer mecanismos de autenticación adicional y comunicación cifrada; conocer estos aspectos ayuda a reconocer canales legítimos frente a intentos de fraude.
Finalmente, si la decisión es negativa, es posible solicitar información sobre motivos generales y revisar el reporte de crédito para identificar aspectos a mejorar. En México, existe derecho a rectificación de datos y a presentar reclamaciones ante la CONDUSEF si se consideran vulnerados derechos como usuarios financieros. Estas opciones forman parte del marco que regula la relación entre clientes y entidades emisoras en el país.