
Una carta di credito aziendale è uno strumento di pagamento emesso a nome di un'impresa per la gestione delle spese connesse all'attività operativa. Funziona attribuendo un plafond o una linea di credito a un conto aziendale o collegandosi a saldo prepagato, permettendo pagamenti elettronici, prelievi e transazioni online. Le modalità operative possono prevedere fatturazione centralizzata, addebito diretto sul conto aziendale o schede individuali per dipendenti con controlli di spesa differenziati. La struttura contrattuale specifica responsabilità civili e fiscali, limiti di spesa, condizioni di rimborso e strumenti di reportistica utili per la contabilità.
Le carte aziendali possono essere emesse in formato fisico o virtuale e integrate con sistemi di gestione delle spese e contabilità. L'utilizzo quotidiano include acquisti di beni e servizi, rimborsi a dipendenti e pagamenti ricorrenti; le operazioni sono spesso registrate con codici di categoria per facilitare la riconciliazione. La governance interna definisce chi può richiedere una carta, i limiti individuali e le procedure di controllo. I termini contrattuali possono prevedere interessi in caso di credito rotativo, commissioni di gestione e commissioni per transazioni estere, che è utile comprendere prima dell'attivazione.
Una comparazione tra queste soluzioni può aiutare a individuare adeguatezza rispetto ai flussi di cassa e alla struttura organizzativa. Le carte con fatturazione centralizzata possono semplificare il consolidamento contabile ma richiedono procedure interne per approvazioni e riconciliazione; le schede per dipendenti facilitano pagamenti sul campo ma aumentano la necessità di monitoraggio. Le prepagate possono essere utili per progetti temporanei o per fornire limiti stringenti, mentre le carte con linea di credito possono supportare liquidità a breve termine, pur comportando costi finanziari che vanno valutati con attenzione.
I fattori di costo tipici comprendono canoni annuali, commissioni per transazioni, interessi su saldo rotativo e tariffe per servizi aggiuntivi come emissione di carte virtuali o reportistica avanzata. Le imprese spesso valutano il costo complessivo confrontando costi fissi e variabili in relazione al volume delle transazioni. Va considerato anche l'impatto fiscale e di rendicontazione: alcune spese possono risultare deducibili solo se documentate in modo conforme. L'analisi del profilo di spesa aziendale aiuta a stimare l'incidenza dei costi e a scegliere meccanismi di controllo appropriati.
Strumenti di controllo e integrazione possono includere limiti per singola transazione, tetti mensili per carta, approvazioni multilivello e integrazione automatica con software di contabilità o gestione spese. Le funzionalità digitali come carte virtuali usa e getta o l'uso di API per riconciliazione possono ridurre errori e tempi amministrativi. È utile considerare la compatibilità tecnica con i sistemi contabili esistenti e la disponibilità di report standardizzati per audit e analisi interna, oltre alle opzioni per personalizzare categorie di spesa.
La sicurezza e la conformità normativa rappresentano aspetti centrali: misure come autenticazione a due fattori, limiti geografici, notifiche in tempo reale e strumenti antifrode sono componenti che possono ridurre il rischio di transazioni non autorizzate. Anche le procedure interne per la gestione delle carte (assegnazione, revoca, monitoraggio delle anomalie) sono rilevanti nella prevenzione di abusi. La scelta di strumenti che consentano tracciamento dettagliato delle spese può facilitare controlli interni e verifiche di conformità fiscale.
In sintesi, comprendere struttura, funzioni e costi della carta di credito aziendale è fondamentale per valutare la sua adeguatezza all'organizzazione. La scelta può dipendere da esigenze di controllo, flussi di cassa, numero di utilizzatori e integrazione con processi amministrativi. Considerazioni su sicurezza, riconciliazione e oneri finanziari dovrebbero guidare l'analisi. Le sezioni successive esaminano componenti pratiche e considerazioni in maggiore dettaglio.
Le tipologie principali di carte aziendali possono essere raggruppate per modalità di fatturazione e responsabilità. Le carte con fatturazione centralizzata addebitano le spese direttamente sul conto dell'impresa e permettono una gestione unica delle fatture; possono essere preferite da società con funzioni amministrative consolidate. Le carte individuali assegnate a dipendenti consentono controllo granulare delle spese, con limiti personalizzabili. Le carte prepagate non offrono credito ma limitano l'esposizione finanziaria e semplificano il controllo. La scelta tra queste opzioni dipende da esigenze operative, dimensione dell'impresa e flussi di cassa.
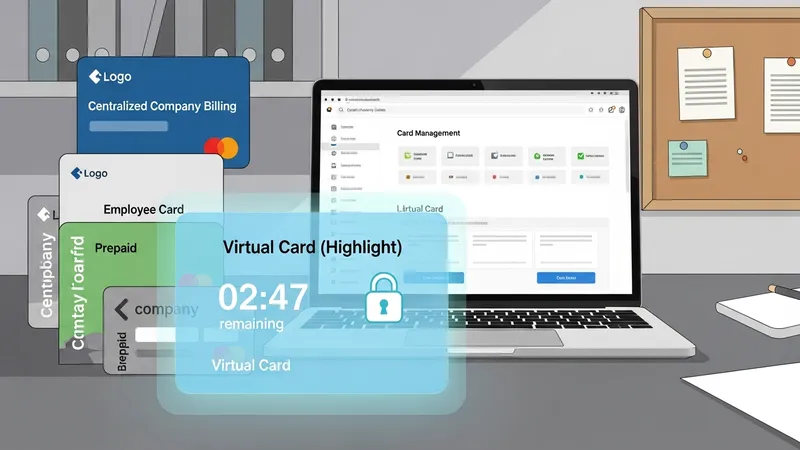
Funzionalmente, molte carte aziendali integrano servizi digitali: portali di gestione per amministratori, estratti conto elettronici, categorizzazione automatica delle transazioni e esportazione per software di contabilità. Le carte virtuali possono essere emesse per acquisti online con limiti temporanei e singoli importi, riducendo il rischio di esposizioni prolungate. Alcune soluzioni offrono anche reportistica avanzata che raggruppa spese per centro di costo o progetto. L'efficacia dipende dalla correttezza delle regole interne che definiscono come e quando le carte devono essere usate.
Dal punto di vista contrattuale è utile valutare clausole relative a responsabilità e garanzie: chi risponde per transazioni fraudolente, come è gestita la revoca della carta e quali sono i termini per contestare addebiti. Le condizioni di rimborso, tempistiche di fatturazione e modalità di calcolo di eventuali interessi o commissioni vanno lette con attenzione. Anche la compatibilità con norme fiscali e di rendicontazione può influire sulla scelta del tipo di carta, poiché alcune soluzioni facilitano la dimostrazione della natura aziendale della spesa.
Come considerazione pratica, molte imprese adottano combinazioni di tipi di carta: ad esempio carte centralizzate per pagamenti ricorrenti e carte individuali per trasferte. Questa stratificazione può migliorare il controllo operativo ma richiede procedure chiare per assegnazione, approvazione e riconciliazione. Le politiche interne dovrebbero definire limiti, categorie ammesse e documentazione richiesta per i rimborsi, e stabilire responsabilità per la mancata osservanza. Strumenti digitali possono semplificare l'attuazione di queste regole.
I limiti di spesa e le linee di credito sono elementi che influenzano l'utilizzo della carta aziendale. Un plafond assegnato al singolo titolare o al conto aziendale determina la capacità di spesa; le linee di credito rotative consentono di posticipare pagamenti ma possono generare oneri finanziari. I cicli di rimborso variano: alcune carte prevedono pagamento a 30 giorni, altre offrono soluzioni con dilazione e interessi. È utile comprendere come vengono calcolati gli interessi, quando si applicano e quali sono le possibili penali per ritardi, riportandolo in documentazione interna per la gestione del rischio di liquidità.
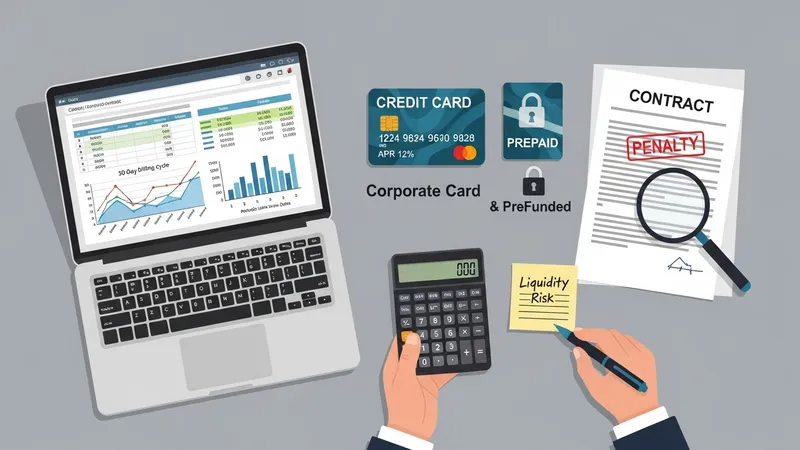
La gestione dei fidi implica anche la valutazione del rapporto tra volume delle spese aziendali e condizioni contrattuali offerte dall'emittente. Per imprese con transazioni irregolari può essere preferibile una soluzione prepagata per controllare l'esposizione, mentre organizzazioni con bisogno di tesoreria a breve termine possono considerare carte con credito, pur monitorando il costo effettivo. Alcuni contratti prevedono revisione periodica dei limiti in base all'andamento del conto, e questa dinamica può influire sulla pianificazione finanziaria aziendale.
Dal punto di vista operativo, i cicli di rimborso influenzano procedure contabili: tempistiche di riconciliazione, gestione delle note spese e registrazione IVA quando applicabile. La disponibilità di estratti conto elettronici e di file esportabili può ridurre i tempi di riconciliazione e diminuire errori manuali. È spesso utile definire scadenze interne per la raccolta della documentazione e per la verifica delle transazioni, in modo da ridurre il rischio di discrepanze tra registri aziendali e movimenti della carta.
Considerazioni pragmatiche includono il monitoraggio dei costi indiretti legati a fidi e ritardi: commissioni su transazioni internazionali, costi di emissione e spese amministrative possono incidere sui margini. Le imprese potrebbero valutare scenari di utilizzo e stimare costi totali annui per scegliere il modello più coerente con i propri flussi di cassa. Una pratica comune è condurre revisioni periodiche delle condizioni contrattuali per adattare limiti e modalità di rimborso alle esigenze operative in evoluzione.
Le funzionalità di controllo e sicurezza sono componenti cruciali nella gestione delle carte aziendali. Strumenti come limiti per categoria, blocco geografico, autenticazione a più fattori e notifiche in tempo reale possono contribuire a prevenire usi non autorizzati. Le piattaforme di gestione spesso offrono dashboard per monitorare spese per centro di costo, generare report e automatizzare il processo di approvazione. L'adozione di pratiche di sicurezza digitale e la formazione degli utilizzatori sono elementi che riducono la probabilità di frodi o errori amministrativi.
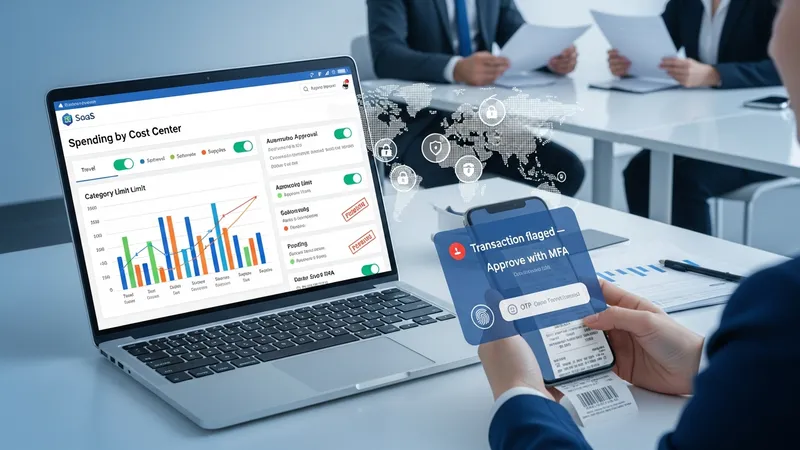
La tracciabilità delle transazioni facilita le verifiche interne e le attività di audit: assegni di categoria, acquisizione automatica delle ricevute via mobile e integrazione con software contabili possono semplificare la riconciliazione. Alcune imprese implementano procedure che richiedono giustificativi elettronici per ogni transazione oltre una soglia definita, mentre altre impiegano controlli a campione. L'importante è che le regole siano documentate e applicate con coerenza per garantire affidabilità nei dati contabili.
Dal punto di vista della prevenzione delle frodi, meccanismi aggiuntivi come limiti temporanei, carte virtuali per fornitori e monitoraggio anomalo delle transazioni possono essere utili. In situazioni di uso intensivo per trasferte o acquisti online, le carte virtuali usa e getta possono ridurre l'esposizione alle compromissioni. È utile prevedere procedure di risposta a incidenti, compresa la revoca rapida delle carte compromesse e la tempistica per notificare potenziali perdite o addebiti contestati.
Considerazioni pratiche per l'implementazione riguardano anche l'adozione di policy interne chiare: definire chi può autorizzare l'emissione delle carte, livelli di approvazione per spese superiori a certe soglie e responsabilità in caso di violazioni. L'integrazione tra dipartimenti—finanza, HR e IT—può migliorare gestione e sicurezza. Strumenti digitali che permettono un controllo centralizzato e la generazione di report facilitano la supervisione continua senza introdurre oneri amministrativi eccessivi.
I costi associati a una carta aziendale comprendono canoni, commissioni per transazione, spese di emissione e potenziali interessi su saldi rotativi. Alcune soluzioni prevedono anche costi per servizi aggiuntivi come reportistica avanzata o integrazione API. Quando si valuta un'offerta, è utile analizzare il costo totale di possesso stimato in un periodo annuale, tenendo conto del volume previsto delle transazioni e delle caratteristiche operative. La trasparenza contrattuale sui costi variabili e sulle modalità di calcolo degli interessi è un elemento che facilita una valutazione informata.
Gli interessi e i tassi applicati a eventuali linee di credito possono variare in base a condizioni di mercato e profilo dell'azienda; è prudente considerare scenari con diverse esigenze di liquidità per stimare l'impatto finanziario. Anche le tempistiche di pagamento e le eventuali dilazioni offerte dall'emittente influenzano il costo effettivo. Alcune aziende preferiscono soluzioni senza credito per evitare oneri finanziari, altre accettano costi maggiori in cambio di flessibilità di tesoreria.
I criteri di valutazione includono anche aspetti non strettamente economici come compatibilità con i processi interni, facilità di integrazione con software di contabilità e qualità della reportistica offerta. La scalabilità della soluzione rispetto alla crescita aziendale e la possibilità di personalizzare limiti e permessi sono fattori che possono influenzare la scelta. Le imprese possono trovare utile confrontare più scenari e valutare l'impatto operativo oltre a quello economico.
Infine, la documentazione contrattuale e i termini di servizio dovrebbero essere esaminati per identificare clausole su responsabilità, gestione delle contestazioni e procedure di revoca o modifica dei contratti. Le considerazioni fiscali e di rendicontazione possono determinare preferenze per certi tipi di carta rispetto ad altri. Una valutazione completa combina analisi dei costi, verifica delle funzionalità di controllo e attenzione alle implicazioni amministrative e fiscali.