
El interés aplicado a un préstamo para adquirir una vivienda representa el coste adicional que el prestatario paga sobre el capital solicitado. Ese porcentaje no surge de forma aleatoria: resulta de la interacción entre condiciones macroeconómicas, la política de las entidades que proveen crédito y características específicas del préstamo y del solicitante. Comprender estos elementos facilita interpretar por qué dos ofertas de crédito para la misma cantidad pueden presentar tipos distintos.
Entre los determinantes principales figuran la evolución de las tasas de referencia en los mercados, la estructura del plazo y tipo de interés del contrato, el perfil crediticio del solicitante y la relación entre el monto prestado y el valor de la garantía. Además, factores operativos como los márgenes aplicados por la entidad y la liquidez disponible en el sistema financiero suelen trasladarse a la tasa final.
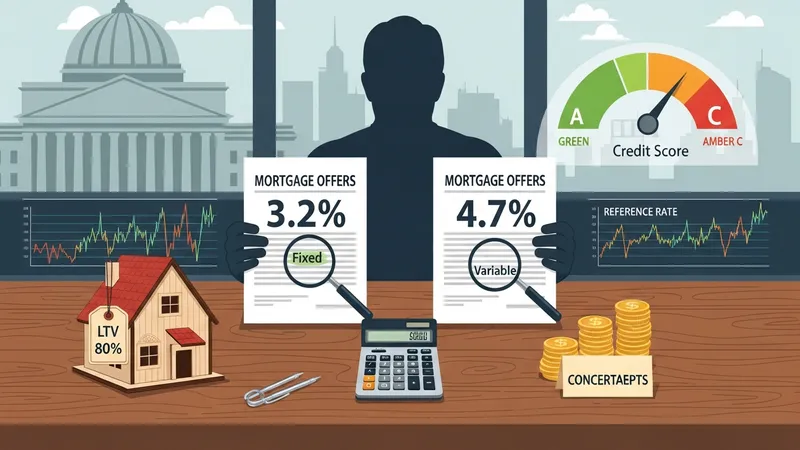
Los movimientos en la política monetaria de un país y los tipos de interés de referencia en mercados financieros suelen ser señalados como determinantes primarios del coste del crédito hipotecario. Cuando los tipos de referencia suben, las entidades que financian viviendas a menudo trasladan parte de ese incremento a los prestatarios para mantener márgenes. Asimismo, en periodos de baja inflación y tipos reducidos, es común observar que las ofertas comerciales incorporan tasas nominales menores. Estas relaciones no son automáticas y dependen de la transmisión entre autoridades, bancos y mercados.
La evaluación del solicitante influye de forma directa en la tasa que se le propone. Historial de crédito, ingresos estables, relación entre deuda e ingreso y periodo de empleo son métricas que permiten a un prestador estimar el riesgo de impago. Un perfil considerado de menor riesgo puede resultar en condiciones más favorables, mientras que un perfil con incidencias de pago o ingresos variables puede enfrentar mayores márgenes. Las entidades aplican metodologías internas que ponderan estos elementos y traducen el riesgo en un diferencial sobre índices de referencia.
El plazo del préstamo y la proporción entre el monto solicitado y el valor del inmueble (loan-to-value, LTV) suelen modificar la estructura de la tasa. Plazos más largos conllevan un horizonte de riesgo mayor, lo que puede reflejarse en un tipo superior o en condiciones distintas de amortización. De igual modo, un LTV elevado implica mayor exposición para el prestador, que frecuentemente ajusta su precio mediante mayores márgenes o requisitos adicionales de garantía o seguros. La combinación de plazo y LTV forma parte esencial de la evaluación de riesgo crediticio.
El tipo de interés ofrecido también depende de factores de mercado y de la propia entidad: coste de fondeo, competencia entre bancos, políticas de riesgo y objetivos de balance pueden influir en los márgenes añadidos a índices de referencia. En periodos de elevada competencia, algunas entidades podrían reducir sus márgenes; en escenarios de estrés financiero la contracción de crédito puede elevarlos. Adicionalmente, productos complementarios como seguros u opciones de pago anticipado pueden modificar la oferta final mediante comisiones o condiciones específicas.
En síntesis, el cálculo del interés en un crédito para vivienda resulta de la interacción entre condiciones macroeconómicas, características del préstamo y evaluación del prestatario, además de decisiones comerciales de las entidades. Estas variables pueden combinarse de formas distintas según el contexto y la entidad, por lo que las ofertas pueden diferir incluso para montos similares. La siguiente sección examina componentes prácticos y consideraciones en más detalle.
Las autoridades monetarias y los indicadores macroeconómicos suelen condicionar los niveles generales de las tasas de interés en una economía. Decisiones sobre el tipo de referencia, expectativas de inflación y crecimiento económico pueden generar movimientos en los mercados de deuda y en los costes de fondeo de las entidades financieras. En consecuencia, cuando los tipos de referencia suben, es frecuente que aumente la presión para ajustar al alza las tasas ofrecidas a nuevos préstamos; a la inversa, un entorno de tipos bajos puede permitir que las entidades reduzcan las tasas ofrecidas, aunque la magnitud del ajuste depende de la transmisión entre mercados y prestadores.
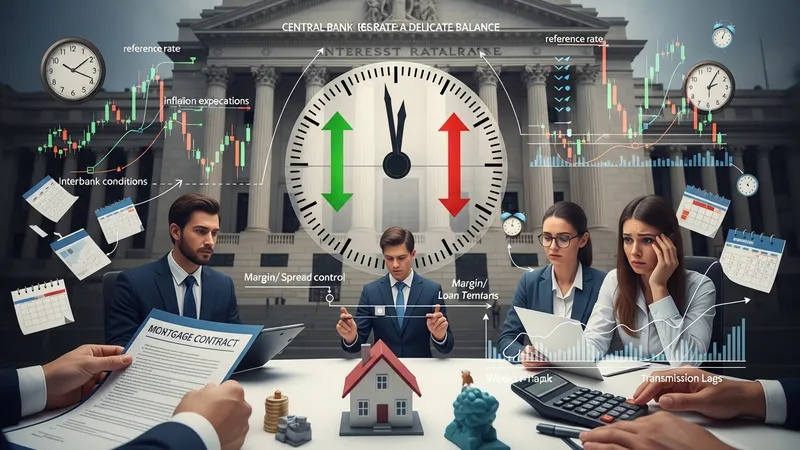
Los plazos de transmisión entre cambios en la política y las tasas hipotecarias pueden variar: en algunos casos las variaciones se reflejan en semanas, en otros requieren meses. La volatilidad en mercados de capitales o episodios de incertidumbre macroeconómica pueden provocar que las entidades mantengan márgenes más amplios por precaución. Además, índices de referencia utilizados para tasas variables suelen ajustarse en función de condiciones interbancarias y expectativas de inflación, por lo que la evolución de esos indicadores afecta directamente la determinación de pagos futuros.
El contexto macroeconómico también influye en la demanda y oferta de crédito. En fases de crecimiento, la mayor demanda de crédito puede presionar a las entidades a ajustar precios; en recesiones, la aversión al riesgo puede endurecer condiciones, elevar márgenes y restringir plazos ofrecidos. Estas dinámicas macro afectan no solo al nivel de las tasas sino a la disponibilidad de productos, la estructura de plazos y las condiciones colaterales que las entidades consideran aceptables.
Como consideración práctica, es útil entender que las tasas publicadas por los prestadores pueden reflejar condiciones promedio del mercado y no necesariamente la oferta que recibirá un solicitante concreto. Por ello, al analizar variaciones relacionadas con la política monetaria conviene revisar cómo cambian los índices de referencia y los spreads aplicados por las entidades, ya que la interacción de ambos determina la tasa final que se propone al prestatario.
El análisis del historial crediticio y la situación financiera del solicitante constituye un componente central en la fijación de la tasa. Las entidades suelen evaluar capacidad de pago mediante ratios como la relación deuda/ingreso, estabilidad laboral y registros de pago anteriores. Un perfil considerado de menor riesgo puede traducirse en márgenes más reducidos, mientras que características que aumenten la probabilidad de impago se reflejarán en mayores diferenciales sobre índices de referencia. Estas evaluaciones se realizan con modelos internos que ponderan múltiples variables.
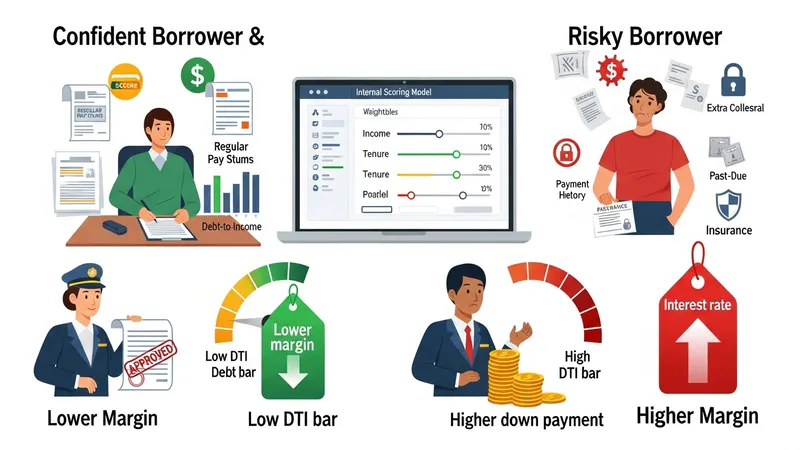
Información sobre el ingreso, antigüedad laboral y documentación respaldatoria también afecta condiciones alternativas, como requisitos de seguro o garantías adicionales. En situaciones donde el prestatario presenta ingresos irregulares o antecedentes de morosidad, la entidad puede solicitar mayor capital inicial, garantías complementarias o aplicar un margen mayor. Estos ajustes no son uniformes entre prestadores y dependen de políticas internas, apetito de riesgo y reglas regulatorias vigentes.
La experiencia crediticia previa y la tenencia de productos en la misma entidad pueden influir en la negociación del tipo, aunque la relevancia de estos factores varía entre instituciones. Algunas entidades integran historial de relación con clientes en su evaluación, mientras que otras se centran estrictamente en el perfil crediticio objetivo. Como consideración, presentar documentación clara y un perfil financiero coherente suele facilitar una evaluación más ágil, pero no implica un resultado garantizado respecto a la tasa final.
En términos de práctica informativa, entender qué métricas pondera una entidad puede ayudar a interpretar por qué se ofrece un determinado diferencial. No obstante, las decisiones sobre el precio final del crédito dependen de procesos internos y del contexto de mercado, por lo que comparar elementos concretos de la oferta (plazo, LTV, comisiones) resulta relevante para evaluar la tasa en su conjunto.
El plazo, el monto financiado y la relación préstamo-valor (LTV) son variables que influyen directamente en la determinación del precio del crédito. Plazos más largos amplían el horizonte de riesgo y pueden implicar un tipo nominal distinto o mayor volatilidad en pagos para esquemas variables. Un LTV elevado significa mayor exposición para el prestador; por ello, en esas situaciones es habitual que se apliquen márgenes más altos o condiciones adicionales como seguros de crédito. La estructura de amortización (cuotas fijas, crecientes o sistema francés) también afecta la distribución del interés en el tiempo.
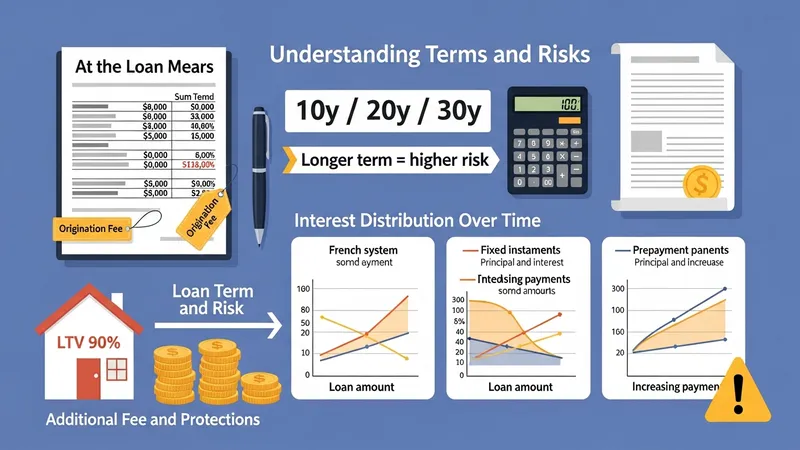
Las comisiones, penalizaciones por pagos anticipados y la inclusión de coberturas o seguros vinculados al crédito forman parte del coste efectivo del préstamo y, aunque no alteren la tasa nominal, modifican el costo total. Por ejemplo, cuotas por apertura o seguros de desempleo pueden incrementar la carga financiera. Estos elementos deben considerarse al comparar propuestas, ya que una tasa aparentemente baja puede combinarse con condiciones que eleven el costo final para el prestatario.
Los préstamos con estructuras que permiten revisión periódica del tipo suelen vincularse a índices de referencia más un margen. En esos casos, la frecuencia de revisión y las fórmulas de cálculo impactan la sensibilidad del pago frente a cambios de mercado. Alternativamente, los préstamos con tasa fija trasladan al prestador el riesgo de variaciones de mercado durante el periodo pactado, lo que influye en la prima inicial que se cobra al cliente.
Como consideración técnica, las entidades suelen publicar simuladores o cuadros de amortización que muestran el impacto de distintas tasas y plazos en las cuotas. Revisar escenarios con variaciones moderadas en la tasa puede ayudar a comprender la exposición del prestatario a cambios futuros, sin que ello constituya una garantía sobre condiciones o resultados específicos.
Los esquemas contractuales más comunes son los de tasa fija, tasa variable y mixtos; cada uno presenta formas distintas de asignar riesgo entre prestatario y prestador. En la tasa fija, el prestatario asume previsibilidad en sus pagos mientras el prestador asume riesgo de mercado durante el periodo convenido. En la tasa variable, el coste se ajusta conforme a índices de referencia más un margen y la carga del riesgo por variaciones de mercado recae en el prestatario. Los contratos mixtos combinan periodos iniciales de estabilidad con posteriores ajustes según condiciones del mercado.
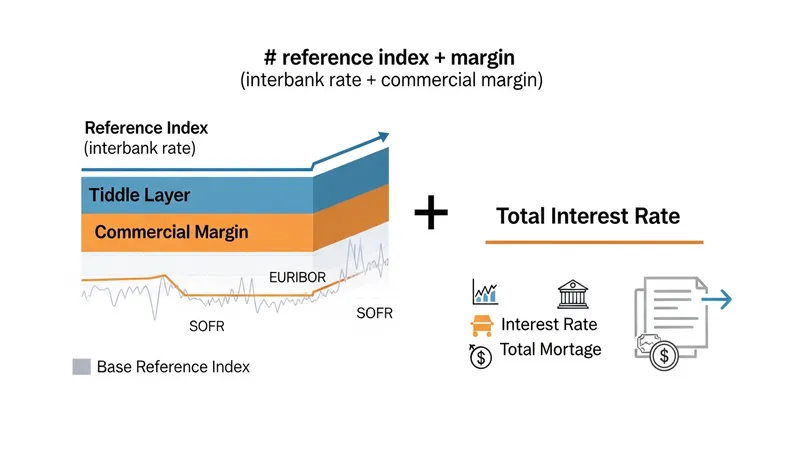
La composición del precio suele integrar un índice de referencia (por ejemplo, tasas interbancarias o indicadores oficiales) más un margen comercial que cubre costes operativos y riesgo. Ese margen puede depender de la evaluación del solicitante y de la estrategia comercial de la entidad. Además, cláusulas contractuales sobre revisión, límites de variación y comisiones por cambios en el calendario de pagos son elementos que afectan la dinámica del servicio y el costo total a lo largo del tiempo.
En condiciones de mercado cambiantes, la oferta de productos hipotecarios puede incorporar variantes como periodos de carencia, amortizaciones extraordinarias o combinaciones con seguros que afectan la estructura de precios. Estas opciones pueden modificar la distribución de riesgo y el coste efectivo, por lo que su análisis debe centrarse en cómo alteran las cuotas y la exposición frente a variaciones de tasas o eventos de ingreso del prestatario.
Finalmente, una consideración práctica es revisar la fórmula de cálculo de la tasa en el contrato y las condiciones de revisión si el préstamo es variable. Entender los índices de referencia y los márgenes aplicados, así como las condiciones relativas a comisiones y seguros, permite evaluar de forma más completa el impacto en las cuotas y en el costo total del crédito a lo largo de su vida útil.